こんにちは、40代子持ち社畜のけろよんです。
2020年に投資を始めてから、気づけばいろいろな投資に手を出してきました。
個別株、投資信託、ループイフダン、スワップ投資、裁量FX、仮想通貨……。
こうして並べると、
「けっこう何でもやってるな……」
と自分でも思います。
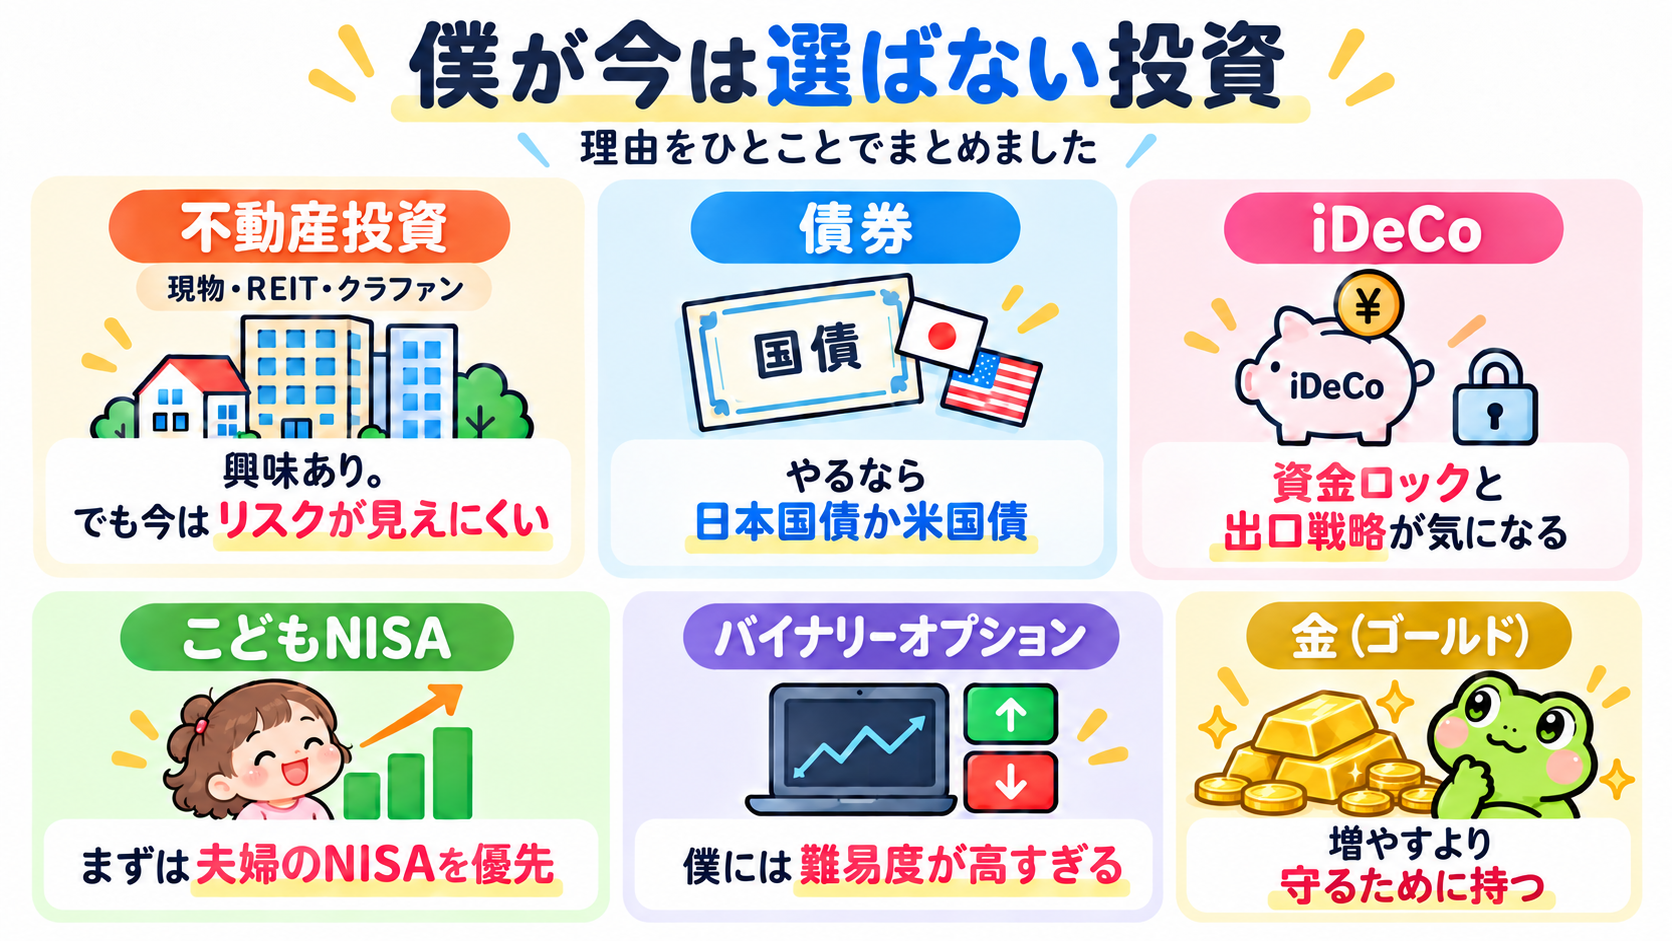
でも、そんな僕にも「今はやらない」と決めている投資があります。今回は、その理由を書いてみます。
不動産投資|現物・REIT・クラファン、それぞれに思うこと
まずは不動産投資です。
一口に不動産投資といってもいろいろありますが、僕が一番興味を持っているのは現物不動産です。
REITや不動産クラウドファンディングについても少し調べたことがあるので、あわせて僕の考えを書いてみます。
現物不動産|興味はある。でも今はリスクが見えにくい
今回紹介する中で、一番「やってみたい」と思っているのが現物不動産投資です。
家賃収入が入ってくる仕組みには興味がありますし、投資として面白そうだなとも思っています。
ただ、なかなか踏み出せません。
一番大きな理由は、
失敗したときに、どこまでダメージが広がるのか自分にはまだ見えないこと。
空室、修繕、売却、ローン。
何が起きたら、どこまで負担が増えるのか。
未経験の僕には、まだ具体的にイメージしきれません。
投資信託なら少額から始めて、「自分には合わないな」と思えば、それ以上買わなければいい。
でも現物不動産は、
「経験のために、とりあえず1回やってみよう」
と気軽に試せるものではありません。
もちろん、安い物件を探せば少額で始める方法もあると思います。
ただ、そうなると今度は自分でリフォームするのか、お金をかけて修繕するのか。
金額を抑えた分だけ、別のところで手間や費用が必要になりそうです。
しかも今は小さい子どもがいて、これから家計や生活がどう変わるか分からない時期です。
あえて大きなリスクを取って挑戦するなら、今ではない。
そんな気持ちもあります。
興味はある。
でも、今の僕にはまだリスクが見えにくい。
現物不動産投資は、そんな存在です。
REIT|仕組みは面白い。でも投資信託でいいかな
REITについても少し調べました。
僕の理解はかなり大ざっぱですが、J-REITは利益の多くを投資家へ分配することで税制上のメリットを受けられ、一般企業より分配金を出しやすい仕組みになっているようです。
その仕組みを知って、
「なるほど、だから分配金利回りが高めになりやすいのか」
と腑に落ちました。
ただ、僕が調べたときに見たものでは利回りはだいたい5%前後。
それなら僕は、広く分散できる投資信託でいいかな、という結論になりました。
今のところ、わざわざ新しい投資先としてREITを追加する理由までは見つかっていません。
不動産クラウドファンディング|お金の行方が見えにくい
不動産クラウドファンディングは、今のところ投資するつもりはありません。
理由は、
自分が出したお金が、どこでどう使われているのか見えにくいものが苦手だからです。
もちろん情報開示はあります。
ただ、自分のお金がどこへ行って、何に使われ、どのように収益を生んで戻ってくるのか。
僕自身が納得できるところまで追いにくいものには、なかなかお金を出す気になれません。
これは利回り以前の問題で、僕の性格にはあまり合っていないのだと思います。
債券投資|やるなら日本国債か米国債
債券投資は、これまで一度もやったことがありません。
ただ、金利が上がって債券の利回りも以前より魅力的になってきたので、少し興味はあります。
もしやるなら、
日本国債か米国債。
社債は今のところ考えていません。
理由は、1つの会社に依存するのが気になるからです。
この考え方は個別株にも少し似ています。
1社では不安。
じゃあ何社ならいいのか。
10社?
20社?
100社?
100社に分散するなら、その100社の業績や将来性を自分で調べ続けるのでしょうか。
会社員をしながら僕には無理です。
それなら、低コストで広く分散できて、銘柄の組み入れや入れ替えも自分でやらなくていいインデックス投資の方が、僕には合っています。
金(ゴールド)|僕の中では「守るために持つもの」
金にも投資価値はあると思っています。
希少性があり、株式などとは違う値動きをするので、資産を守る目的では気になる存在です。
そして何より、
金を持つこと自体には、ちょっと憧れがあります。
ただ、金そのものが利益や配当を生むわけではありません。
僕の中では、金は資産を増やすというより、守るために持つものという感覚に近いです。
そのため、今のところ投資先としての優先度は高くありません。
iDeCo|資金ロックと出口戦略が気になる
iDeCoをやっていない一番大きな理由は、
自分のお金なのに自由に引き出せないこと。
これが僕にはかなり大きいです。
さらに気になるのが、出口戦略の難しさです。
たとえば、
- 退職金の受け取り方によって税金が変わる
- iDeCoをどう受け取れば損しにくいのか考える必要がある
- いつ退職するのかによっても条件が変わる
など、考えることが多く感じます。
さらに、その計画には
自分が健康で、ある程度予定通り働き続けられること
も前提としてあります。
NISAで投資信託を買うのと比べると、僕には考えなければならない条件が多すぎるように感じます。
今はNISAにもまだ余裕があるので、まずはそちらを優先しています。
こどもNISA|わが家はまず夫婦のNISAでいい
新しく始まる子ども向けのNISAも、今のところ利用する予定はありません。
制度そのものは魅力的だと思っています。
ただ、僕にはある程度資金に余裕がある家庭ほど活用しやすい制度に見えています。
わが家は、僕と妻のNISA枠を満額使い切れる見込みがありません。
だったら、まず自分たちのNISAで運用すればいい。
これが今のところの結論です。
さらに、こどもNISAは子どもが小さい間の払い出しに制限があります。
僕としては、何十年も先のことを考えて今のお金の自由度を落とすより、
もう少し近い未来で起こるかもしれないことに対応できるようにしておきたい。
こちらを優先したいです。
将来、子どもにまとまった資産を渡す段階になって贈与税が問題になれば、
「あのとき、こどもNISAを使っておけばよかった」
と思う日が来るかもしれません。
でも、そこまでいくと僕には未来すぎます。
そのころ家計がどうなっているのかも、子どもがどう成長しているのかも分かりません。
子どものために資産を作る方法は、こどもNISAだけではありません。
今のわが家では、まず夫婦のNISA。
それでも十分だと考えています。
バイナリーオプション|僕には難易度が高すぎる
バイナリーオプションは、今のところやるつもりはありません。
理由はいくつかあります。
- 決められた時間までに価格が上か下かを予想する必要がある
- 時間軸が短くなるほど、素早い判断が求められる
- 一定以上の勝率を出し続けないと利益にならない
僕が特に気になるのが、ペイアウトの仕組みです。
たとえば1,000円で取引して、当たれば800円の利益、外れれば1,000円の損失という条件なら、勝率50%ではトントンになりません。
つまり、取引を繰り返すほど一定以上の勝率を出し続けないと利益にならないということです。
僕には、この差が実質的なコストのように見えます。
ただでさえ短い時間の値動きを予想するのは難しいのに、そのうえ決められた時間の未来を当てて、一定以上の勝率まで維持する必要があります。
素人の僕には、かなり難易度が高く感じます。
まとめ|リターンだけでなく、その裏にあるリスクも考えたい
投資を調べていると、高利回りを強くうたっていたり、資産が守られるかのように見えたり、「今やらないと損」と思わせるような言葉を目にすることがあります。
そんなとき僕は、なぜそんな条件が成り立つのか?その裏には、どんなリスクがあるのか?をできるだけ調べるようにしています。
それでも自分で納得できないなら、低コストで広く分散できるインデックス投資から、わざわざ変える理由があるのか?と考えます。
もちろん、納得したうえでリスクを取ることもあります。
ただ、リスクを取るなら、失敗したときの損失ができるだけ小さく済むようにしておきたいです。
一つの投資観として、何かの参考になればうれしいです。
🔽僕がこれまで実際にやってきた投資についてはこちら