世の中の人は、少し結論を急ぎすぎているのではないだろうか。
白か黒か。再投資か受け取りか。
そんな世の中に、当ブログが一石を投じたい。
……なんて大げさなことを言っていますが、単に僕が優柔不断なだけです(笑)
こんにちは、けろよんです。
僕は、配当金や分配金を受け取るか、再投資するか、いつも悩んでいます。
長期運用と再投資は相性がいいんだから、再投資一択!
でも、配当金生活って憧れない? めっちゃうらやましいよ
再投資にも受け取りにも魅力があるからこそ、僕の中ではいつも2人のけろよんが争っています(笑)。実際、楽天SCHDでも再投資と受け取りの設定を何度も行ったり来たりしていました。
そして今回は、ギリギリ受取派に軍配が上がりました。なぜそうなったのか、シミュレーションや家庭環境を踏まえて考えた経緯を振り返ります。再投資か受け取りかで迷っている方の判断材料の1つになればうれしいです。
複利の力(再投資)
なぜ長期運用と再投資が相性いいのか、このシミュレーションを見てよ!
投資素人の僕にとって、長期運用×再投資は、初心者の頃から真似しやすく、資産最大化も狙える運用方法の1つだと思っています。
難しい売買のタイミングを考えず、毎月コツコツ積み立てる。再投資も続ければ、増えたお金が次のお金を生む可能性があります。
いつも参考にしている「omae no blog」のおまえさんの配当金・分配金シミュレーションツールで比較すると、違いがよく分かります。
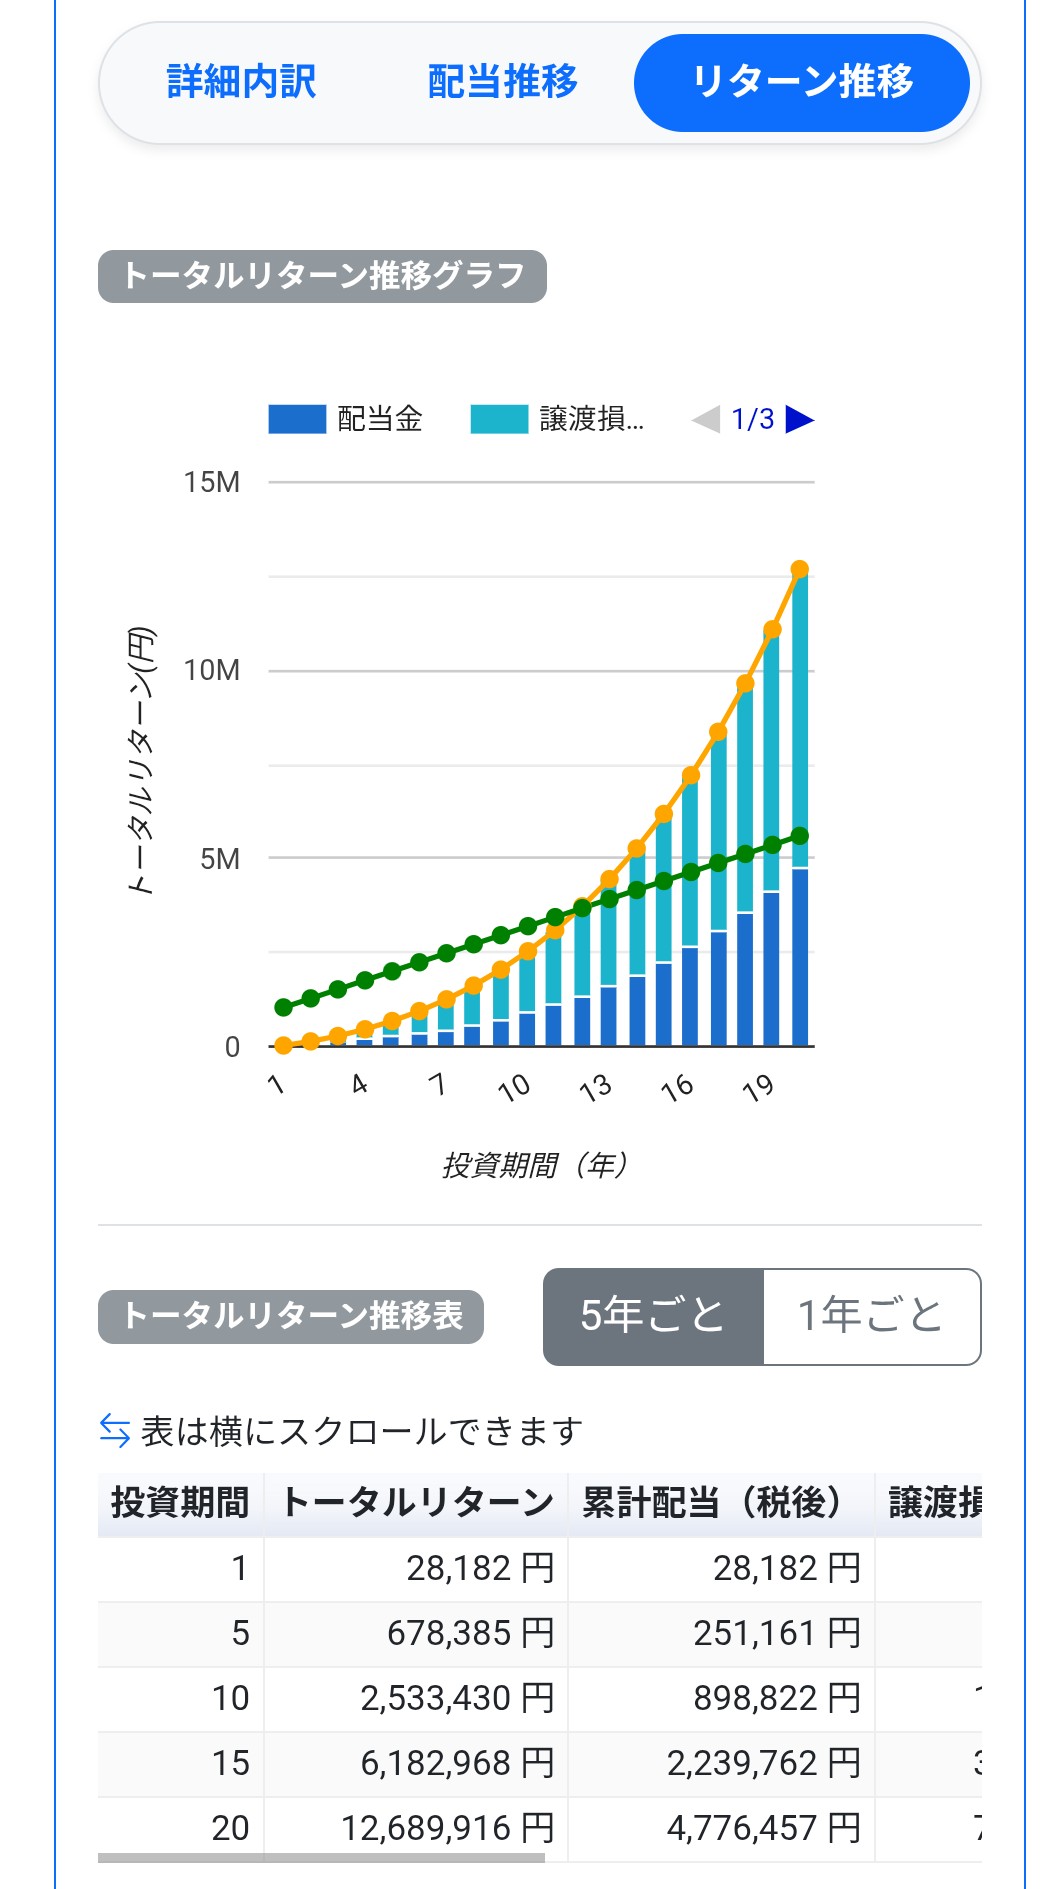
試算条件:楽天SCHD・初期投資80万円・毎月2万円積立・20年間
※ツールの詳しいシミュレーション条件と自動入力される項目は記事末尾にまとめています。
分配金を受け取る場合の利益合計:約1,269万円(12,689,916円)
分配金を再投資する場合の利益合計:約1,689万円(16,887,729円)
20年間の利益合計の差:約420万円(4,197,813円)
※左右のグラフは縦軸の目盛りが違うため、線の高さではなく金額で比べてください。
分配金受取
分配金再投資
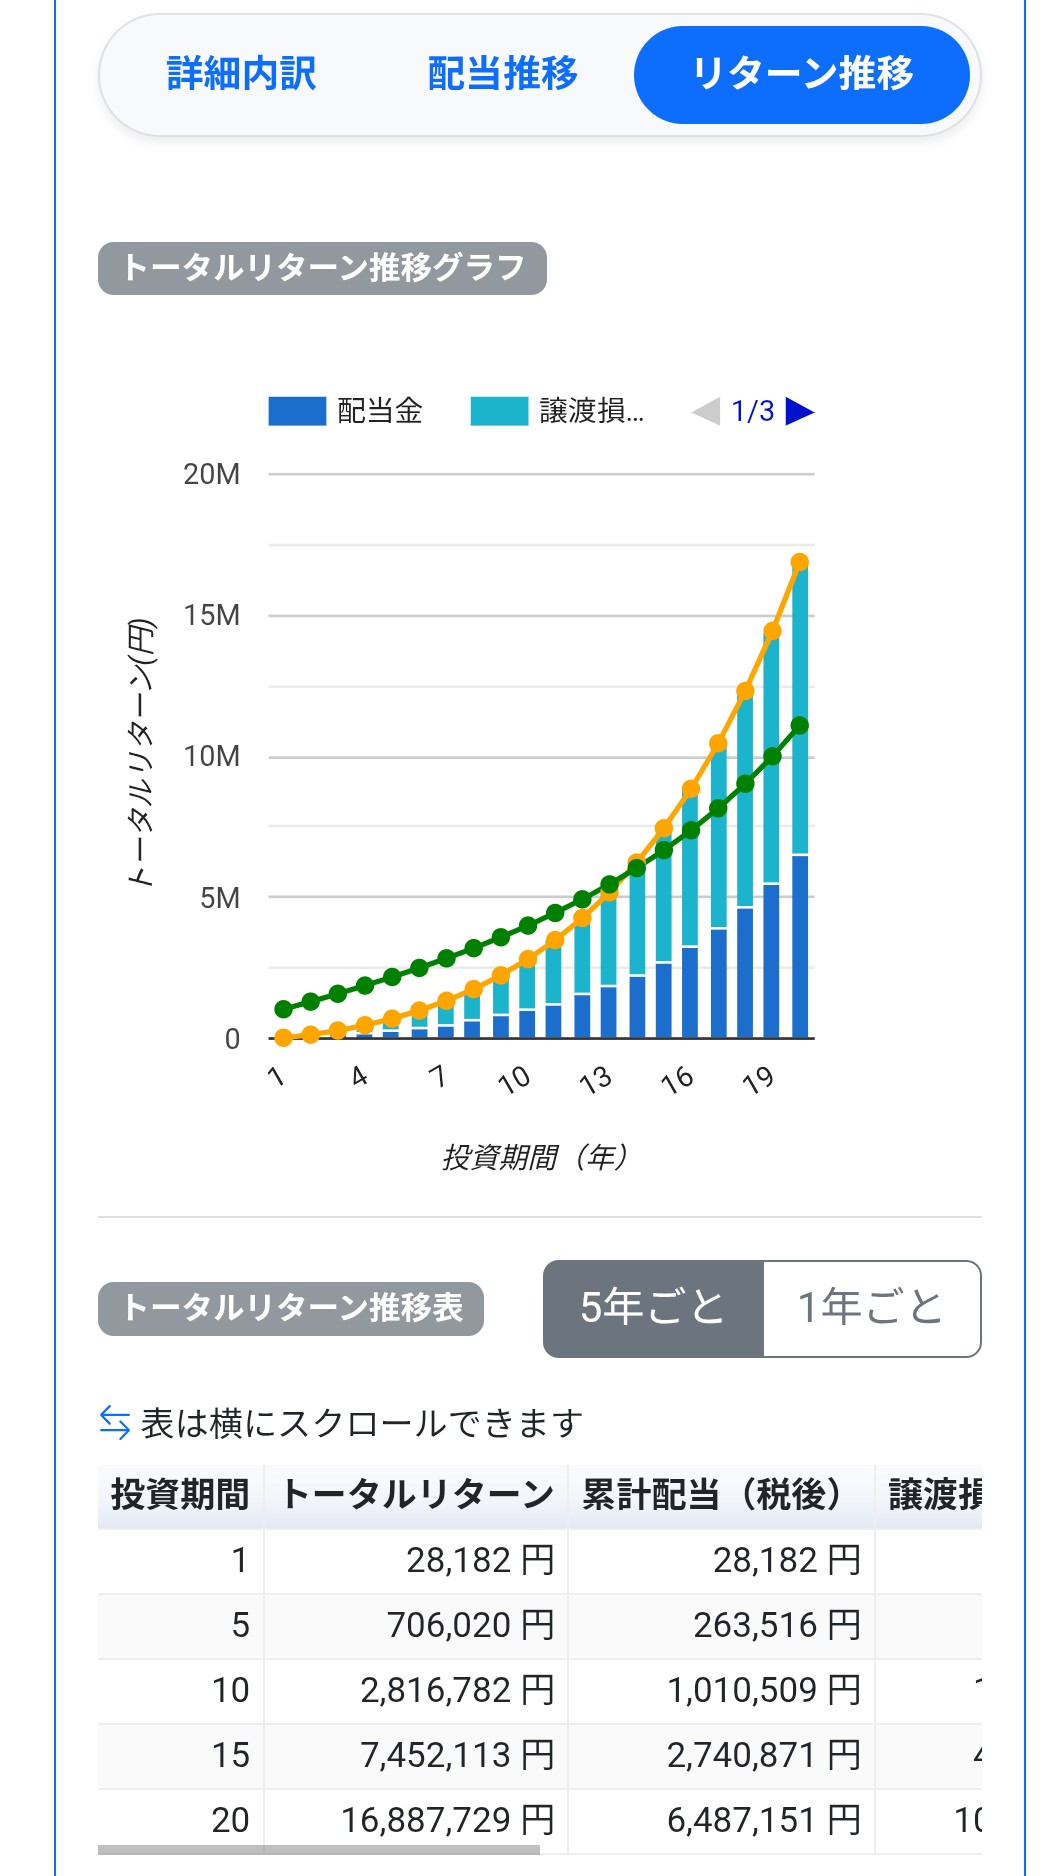
※利益合計には、20年後に売却した場合の税引後損益と、途中で受け取った分配金が含まれます。投資元本を含む口座残高とは異なり、将来の利益を保証するものでもありません。
どう? 長く続けたらこんな差になる可能性もあるんだよ
再投資したほうが将来のお金を増やせそうだと思うと、やっぱり複利の力は捨てがたいんです。
夢の配当金生活(あこがれ)
「月30万円の配当金達成!」
YouTubeでこんな動画を見かけるたびに、配当金生活っていいなぁと憧れてしまいます。
いや、もはや動画を見る必要すらありません。
サムネイルだけで十分、胸がときめきます(40代おじさん)笑
毎月30万円とは言わなくても、1万円、5万円と入ってきたらうれしいよね
生活費に使ってもいいし、家族でおいしいものを食べに行ってもいい。必要がなければ、その分を投資に回してもいいんです。
定期的に、使い道を自分で選べるお金が入ってくる生活。やっぱり憧れます。
楽天SCHDは年4回決算。分配金が出ない場合もありますが、少しずつ受取額が育っていくのを楽しみにしています。
実は以前、信託報酬が高いと分かっていても、毎月分配金への憧れからAB米国成長株Dを保有していました。
結局、元本払戻金(投資したお金の一部が戻ってくる分配金)の多さが解約の決め手になりました。楽天SCHDでも起こりえる話です。当時の葛藤や詳しい経緯はこちらの記事にまとめています。
結局どっち!? 複利派 vs 受取派
やっぱり再投資だよ! 長期運用×再投資なら、大きな資産も夢じゃない!
長期運用ったって20年後でしょ? もう60代になっちゃう。
老後にお金が増えても……ってことでしょ? でも今だって、おいしいご飯を食べに行ったり、家族で遊園地に行ったり、十分楽しめてるよね?
それはそうだね。でも毎月の積立は続けるんだから、受け取ってもいいでしょ?
でも、最初から再投資したほうが複利の効果は大きいよ?
余裕があれば、受け取った分を再投資すればいいんだよ。
YouTubeを見るたびに心が揺れるでしょ? 今から受け取る楽しみも味わいたいんだよ。
それはそうだけど……。資産最大化には夢があるんだよ。
思い出して! 僕らは40代の子持ち。しかも、ここ数年給料据え置きの社畜だよ。
…………!?
まとめ:資産最大化を捨てたわけ
資産最大化の魅力に後ろ髪を引かれながらも、今の僕自身の環境に当てはめて考えると、今回はギリギリ受取派に軍配が上がりました(笑)。
とはいえ、資産を増やすことまで諦めたわけではありません。楽天SCHDに毎月2万円、S&P500に毎月4万円。合計6万円の積立はこれからも続けていきます。
僕が捨てたのは、楽天SCHDの分配金まで全部再投資して、資産最大化だけを追いかける考え方。将来のお金も大切ですが、家族と過ごせる今の時間も大切にしたいんです。
今はまだ受け取れる分配金も多くありませんが、いつか生活費の足しになるくらいに育ってくれたらうれしいですね。
……次にシミュレーションを見たら、また複利派が勢いを取り戻すかもしれませんが(笑)。
使ったツールとシミュレーション条件
使ったのは、いつも参考にしている「omae no blog」のおまえさんのツールです。使いやすくて、僕もお気に入りなんですよね。
今回のシミュレーション条件
今回、僕が楽天SCHDで試した条件はこちらです。
| 初期投資 | 80万円 |
|---|---|
| 毎月の積立額 | 2万円 |
| 運用期間 | 20年間 |
| 自分で入れるお金の合計 | 560万円 |
| ★増配率 | 年11.1% |
| ★株価成長率 | 年8.7% |
| ★初期配当利回り | 3.4% |
| 配当金にかかる税率(試算上) | 20.3% |
| ★経費率(試算上) | 年0.1238% |
| 暴落の設定 | なし |
★印の項目は、投資信託の商品を選ぶだけで自動入力されます。自分で数字を調べる手間が省けますし、条件を変えて試せるのも便利なところです。
※★印の数値は試算上の設定値で、将来の予測ではありません。また、毎月2万円の積立は、年初に年間24万円をまとめて投資する簡略計算です。
※再投資する場合と受け取る場合を、同じ運用条件で比較しています。
興味のある方は、ぜひご自身の条件でも試してみてください。
配当金・分配金シミュレーションツール(omae no blog)
※本記事は個人の体験談です。シミュレーションの結果や将来の運用成果を保証するものではありません。